Domain borrowing.de kaufen?
Wir ziehen mit dem Projekt
borrowing.de um.
Sind Sie am Kauf der Domain
borrowing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain borrowing.de kaufen?
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **

Ähnliche Suchbegriffe für - Verarbeitung
Top-Angebote
Produkte zum Begriff - Verarbeitung:
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
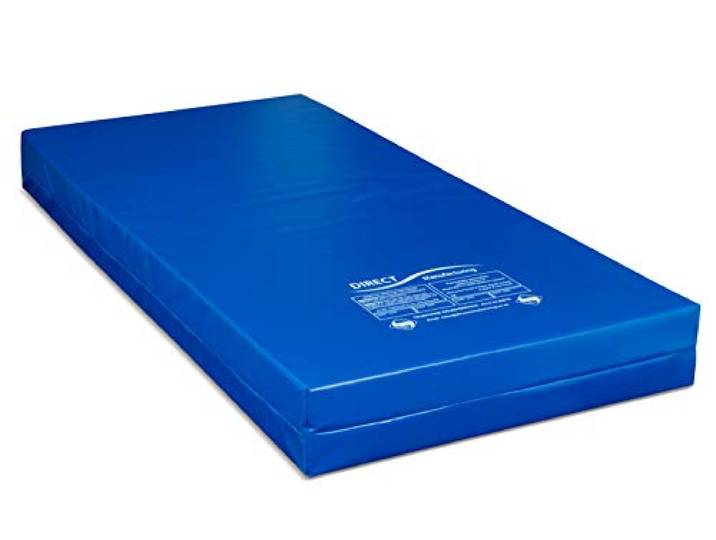
Direct Verarbeitung Anti Vandal MatratzeDirect Verarbeitung Anti Vandal Matratze. Heavy Duty anti-vandal, Wasserdicht und leicht zu reinigende für Hygiene Ideal für anspruchsvolle Umgebungen wie es ist versiegelt, keine Öffnung. Größe – Single Matratze, 190,5 x 88,9 x 17,8 cm – 190 cm x 90 cm x 18 cm Farbe:Blau379,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst die Kreditwürdigkeit eines Kreditnehmers die Zinsen, die sie von einem Kreditgeber angeboten bekommen?
Die Kreditwürdigkeit eines Kreditnehmers bestimmt, wie risikofähig er für den Kreditgeber ist. Je besser die Kreditwürdigkeit, desto niedriger das Risiko und damit auch die Zinsen. Ein schlechter Kredit-Score kann zu höheren Zinsen führen oder sogar dazu, dass der Kreditantrag abgelehnt wird. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie können Rückzahlungsmodalitäten für Kredite oder Darlehen am besten strukturiert werden, um sowohl Kreditgeber als auch Kreditnehmer zufriedenzustellen?
Rückzahlungsmodalitäten sollten klar und transparent sein, um Missverständnisse zu vermeiden. Flexibilität bei der Rückzahlung, z.B. durch variable Raten oder Sondertilgungen, kann beiden Parteien entgegenkommen. Ein fairer Zinssatz und angemessene Laufzeit tragen ebenfalls zur Zufriedenheit von Kreditgeber und Kreditnehmer bei. **


Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Welche Kriterien muss ein potenzieller Kreditnehmer erfüllen, um für ein Darlehen von einem Kreditgeber in Betracht gezogen zu werden?
Ein potenzieller Kreditnehmer muss in der Regel über ein regelmäßiges Einkommen verfügen, um die Rückzahlung des Darlehens sicherstellen zu können. Des Weiteren sollte er eine positive Kreditwürdigkeit aufweisen, die durch eine gute Bonität und eine saubere Zahlungshistorie belegt wird. Zudem müssen die persönlichen Angaben des Kreditnehmers vollständig und korrekt sein, um eine erfolgreiche Kreditprüfung zu ermöglichen. **
Top-Angebote
Produkte zum Begriff - Verarbeitung:
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
-
Wie beeinflusst die Kreditwürdigkeit eines Kreditnehmers die Zinsen, die sie von einem Kreditgeber angeboten bekommen?
Die Kreditwürdigkeit eines Kreditnehmers bestimmt, wie risikofähig er für den Kreditgeber ist. Je besser die Kreditwürdigkeit, desto niedriger das Risiko und damit auch die Zinsen. Ein schlechter Kredit-Score kann zu höheren Zinsen führen oder sogar dazu, dass der Kreditantrag abgelehnt wird. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für - Verarbeitung
-
Direct Verarbeitung Anti Vandal MatratzeDirect Verarbeitung Anti Vandal Matratze. Heavy Duty anti-vandal, Wasserdicht und leicht zu reinigende für Hygiene Ideal für anspruchsvolle Umgebungen wie es ist versiegelt, keine Öffnung. Größe – Single Matratze, 190,5 x 88,9 x 17,8 cm – 190 cm x 90 cm x 18 cm Farbe:Blau379,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie können Rückzahlungsmodalitäten für Kredite oder Darlehen am besten strukturiert werden, um sowohl Kreditgeber als auch Kreditnehmer zufriedenzustellen?
Rückzahlungsmodalitäten sollten klar und transparent sein, um Missverständnisse zu vermeiden. Flexibilität bei der Rückzahlung, z.B. durch variable Raten oder Sondertilgungen, kann beiden Parteien entgegenkommen. Ein fairer Zinssatz und angemessene Laufzeit tragen ebenfalls zur Zufriedenheit von Kreditgeber und Kreditnehmer bei. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Welche Kriterien muss ein potenzieller Kreditnehmer erfüllen, um für ein Darlehen von einem Kreditgeber in Betracht gezogen zu werden?
Ein potenzieller Kreditnehmer muss in der Regel über ein regelmäßiges Einkommen verfügen, um die Rückzahlung des Darlehens sicherstellen zu können. Des Weiteren sollte er eine positive Kreditwürdigkeit aufweisen, die durch eine gute Bonität und eine saubere Zahlungshistorie belegt wird. Zudem müssen die persönlichen Angaben des Kreditnehmers vollständig und korrekt sein, um eine erfolgreiche Kreditprüfung zu ermöglichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.